

 港股研究社
2026年全球贸易格局深度重构,中国前三季度进出口同比增长18.8%,高端制造出口提速、新兴市场贸易扩容,为港口行业带来结构性增量;同时港口行业竞争维度已从吞吐量规模进一步拓展至枢纽价值、供应链服务与绿色智慧能力,具备全球网络和综合服务优势的头部运营商迎来更广阔的发展空间。
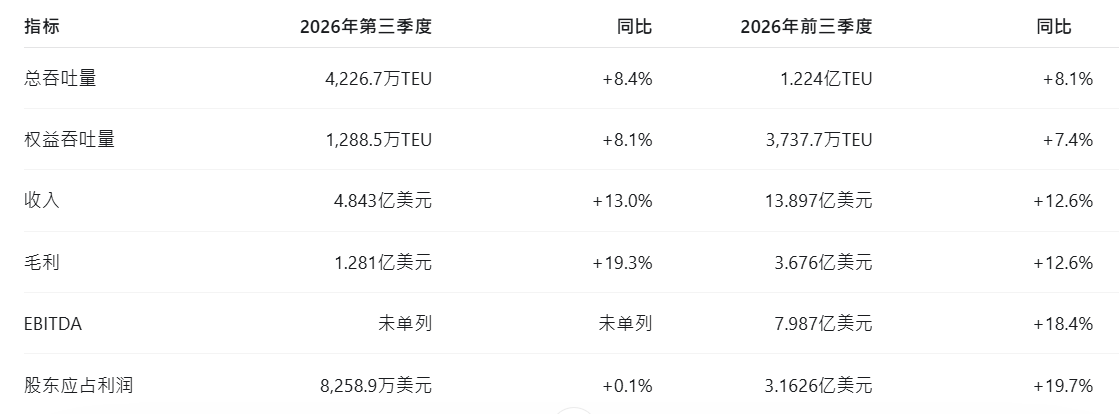
在此背景下,中远海运港口(01199.HK)继上半年稳健表现后,三季度延续稳中有升的势头:第三季度收入4.84亿美元、同比增长13.0%,毛利1.28亿美元、同比增长19.3%;前三季度累计收入13.90亿美元、股权持有人应占利润3.16亿美元,分别同比增长12.6%、19.7%。
这份业绩展现出一条清晰的价值增长路径:中国码头通过精益运营提升盈利能力,海外枢纽通过业务扩容释放规模效益,港航协同与供应链服务则增强客户黏性。存量资产提效与海外增量爬坡相互支撑,正在为公司的盈利增长、股东回报和长期价值提升提供持续动力。
主业韧性凸显,增长与回报同步兑现
公司前三季度累计实现收入13.90亿美元,同比增长12.6%;股权持有人应占利润达3.16亿美元,同比增长19.7%。同期,公司披露的EBITDA达到7.99亿美元,同比增长18.4%,经营效益持续提升。
从经营层面观察,公司的增长质量体现在收入扩张与盈利能力改善的同步推进。前三季度收入与毛利均实现12.6%的增长;第三季度毛利增长19.3%,较收入增速高出6.3个百分点,表明业务量价改善与精益运营成果正逐步体现于经营利润。
透过各项经营指标,公司的高质量增长在
从箱量上看,公司码头组合的基本盘依然稳固。前三季度,公司总吞吐量达1.22亿标准箱,同比增长8.1%,权益吞吐量达3,738万标准箱,同比增长7.4%。在九家重点控股码头的统计口径下,内贸箱量较上半年同比下降5.8%的表现明显改善,前三季度实现同比增长1.6%。这一态势与扩大内需、全国统一大市场建设带来的发展机遇相呼应,也反映出公司持续拓展航线、强化货源组织的经营成效。
从价格端看,单箱收入保持稳步抬升,放大了单位产出的利润弹性。前三季度,中国控股码头人民币口径单箱收入同比提升5.1%,欧洲控股码头欧元口径提升2.0%。中金公司认为,单箱收入的提升主要得益于货种结构优化和海外码头商务合约优化。中国业务受益于外贸形势向好及
从财务端看,公司在保持发展能力的同时,进一步提升了资金使用效率。前三季度,公司资本开支控制在1.04亿美元,净债务总权益比降至18.7%,平均银行借贷成本优化至4.01%。截至9月底,公司现金及银行存款达到14.08亿美元,总债务由上年末的32.39亿美元降至29.06亿美元,流动性储备与债务结构持续优化,充裕的资金储备、较低的杠杆水平及融资成本优化,使公司能够兼顾优质项目投资与股东回报。
存量提效与中国码头托底,构筑抗波动的盈利底盘
聚焦国内控股码头,前三季度的盈利表现依然稳健,中国地区码头利润达3.22亿美元,同比增长13.0%。其中,广州南沙码头抢抓新兴市场贸易需求并强化物流效率,天津集装箱码头全面推广港内增值服务标准化产品,厦门远海码头完善支线网络与铁路腹地通道,三者均实现了收入的稳步上扬。
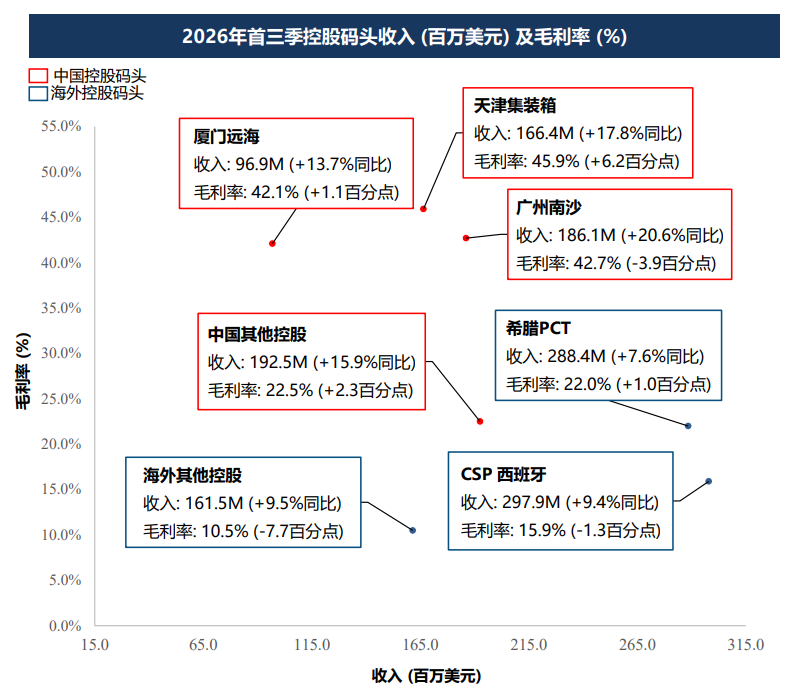
(图片来源:中远海运港口(01199.HK)2026年三季度业绩简报)
具体来看,广州南沙、天津集装箱及厦门远海前三季度收入分别同比增长20.6%、17.8%及13.7%。航线拓展、费率优化、堆存及增值服务共同发挥作用,体现出核心枢纽码头从货源组织到综合服务的持续创效能力。
盈利稳步增长的同时,国内码头的经营质效也在持续提升。前三季度,中国控股码头整体毛利率达37.4%,同比提升1.5个百分点,其中3个重点码头毛利率突破40%,天津集装箱码头更是逼近46%。
天津集装箱码头毛利率同比提高6.2个百分点至45.9%,厦门远海毛利率同比提高1.1个百分点至42.1%。这说明精益运营的价值已体现于具体码头的盈利表现:通过优化收费与客户结构、完善航线连接及拓展服务内容,公司能够在现有资产基础上持续提升经营产出。
除了业务端的精耕细作,公司在运营端的数字化与绿色化转型也在提速,正成为深挖存量效益的新抓手。目前,智能集卡系统已在厦门、武汉、泉州、阿布扎比、南通、广州南沙及钱凯七家控股码头实现规模化、商业化运营,较去年底增加两家;平均单箱成本较传统集卡下降约10%。围绕Port Matrix数智化管理架构,公司上线单箱成本模型和商务计费系统,进一步提升运营效益分析与精细化管理能力。
智慧运营方案的推广,使单个码头积累的效率优势具备跨区域复制的条件。随着应用范围扩大,数字化投入有望在更广泛的资产组合中转化为成本节约和服务效率提升。中金公司也指出,公司自动化、数字化及精益运营有望进一步改善作业效率和成本控制。
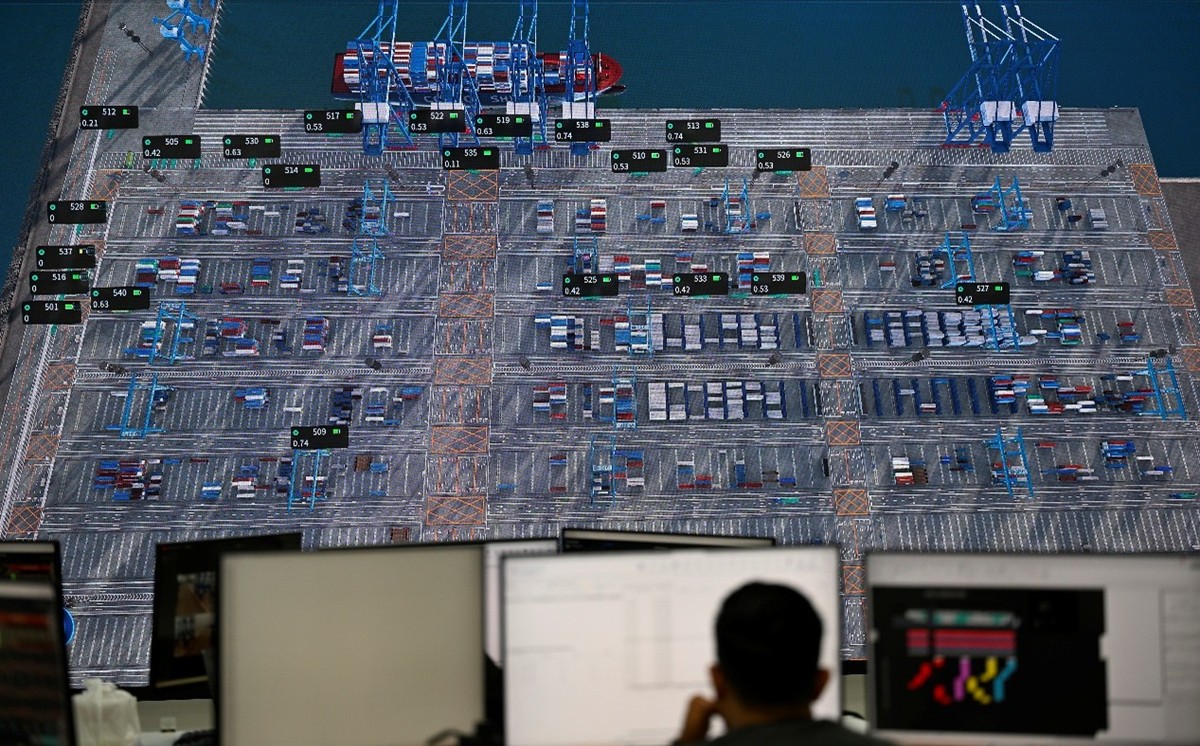
(智慧运营方案的推广,使单个码头积累的效率优势具备跨区域复制的条件)
绿色低碳方面,2025年公司温室气体排放强度较基准年下降38.5%,能耗强度下降22.2%,MSCI ESG评级达BBB、Wind ESG评级达A。公司还明确了2035年温室气体排放强度较基准年下降55%、不迟于2050年实现碳中和的目标。绿色化与智慧化协同推进,有助于提高长期运营效率,并增强公司服务全球客户的综合竞争力。
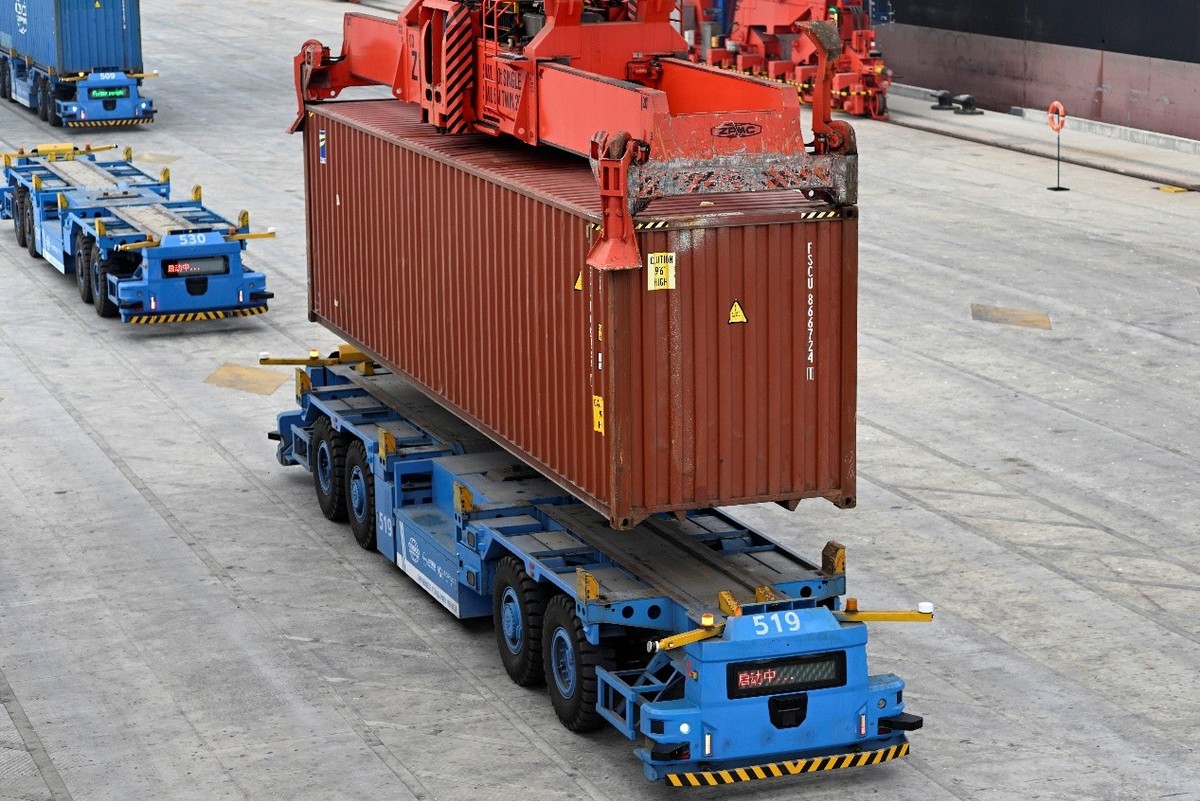
(港口的智能运输车辆;绿色化与智慧化协同推进)
在控股码头之外,优质参股资产构成了公司利润的另一大基石。控股码头的经营创效与参股资产的收益贡献相互补充,使公司能够通过多种投资和运营方式分享核心港口的发展成果。
与此同时,公司正将码头网络优势延伸至物流供应链。前三季度业绩材料显示,中远海投供应链项目仓库使用率约90%,泽布吕赫CFS项目约85%。通过提供仓储、分拣、包装及库存管理等服务,公司可以加深与客户的业务联系,拓宽收入来源,逐步将码头的货流优势转化为综合物流服务优势。
依托国内基本盘的稳健表现,公司正稳步推进海外新兴市场的产能爬坡,内外联动的良性平衡正加速兑现。
增量爬坡与价值重估,成长弹性打开长期空间
依托日益完善的全球网络,公司的海外枢纽正持续释放成长动能。截至2026年9月30日,中远海运港口已在全球40个港口运营及管理395个泊位。前三季度,海外地区码头总吞吐量同比增长18.5%,增速显著高于国内的4.7%,权益吞吐量同比增长13.5%,这主要得益于苏伊士码头三、四期扩建工程逐步投产,带动码头的操作能力及箱量显著上升。
海外地区总吞吐量占集团的比重由上年同期的24.2%提升至26.6%,提高2.4个百分点。海外节点在全球网络中的业务权重稳步提升,为公司培育新的盈利增长来源提供了基础。
从三季度单季表现来看,比雷埃夫斯码头受益于地中海区域需求增长,总吞吐量增长11.4%,枢纽地位进一步巩固;钱凯码头在完成“三干五支”航线布局后,区域链接能力显著增强,总吞吐量大增24.9%,正加速成长为南美西海岸的核心枢纽。
欧洲既有资产同样展现出良好的经营动能。前三季度,希腊PCT码头收入同比增长7.6%,毛利率提高1个百分点;CSP西班牙码头箱量创下收购以来新高,收入同比增长9.4%,并成为海洋联盟在地中海西部的主要挂靠港口之一。成熟资产持续创效与新项目加快发展,共同丰富了海外业务的增长层次。
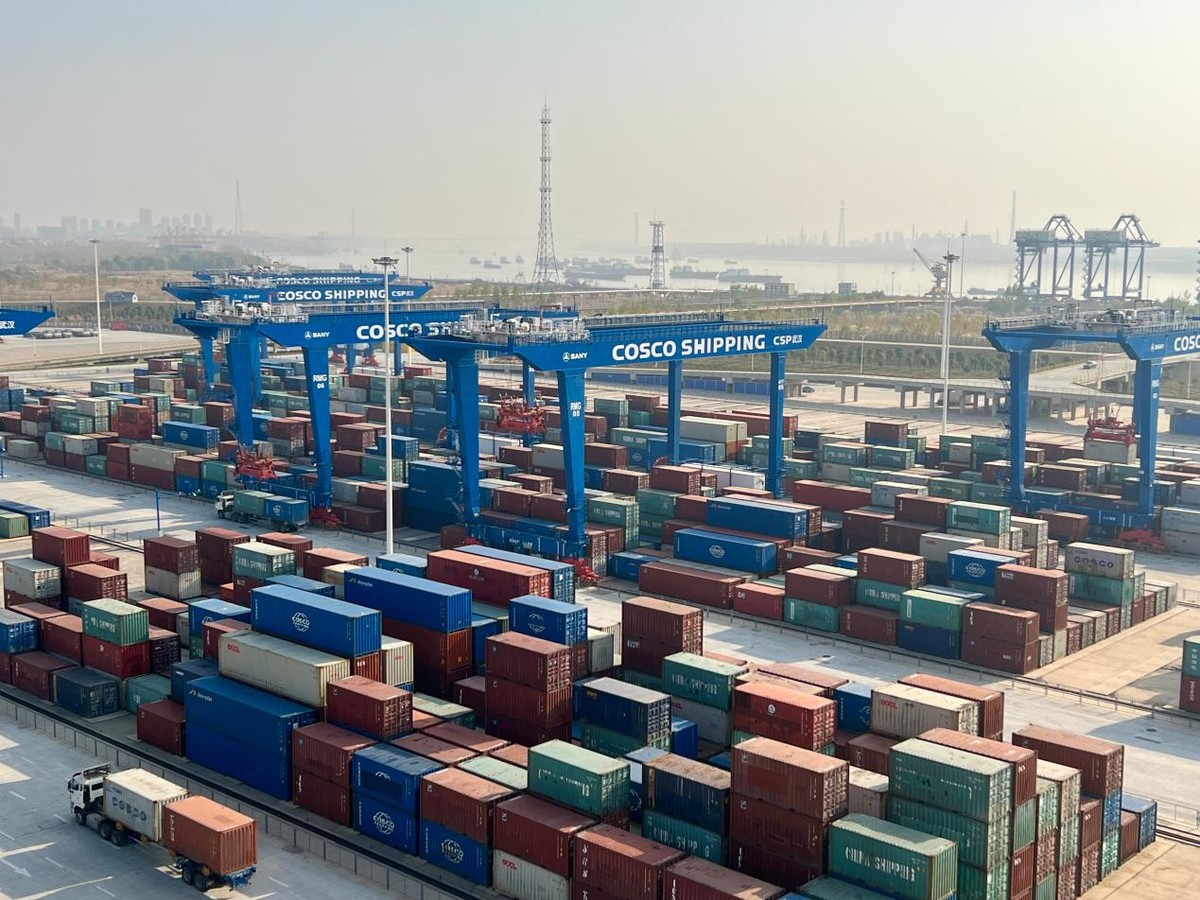
(海外港口图景)
海外业务的高增长,正深度受益于全球贸易格局重构带来的时代机遇。
一方面,新兴市场正成为驱动海外业务的新引擎。随着中国与东盟、中东、拉美等区域的双向贸易扩容,公司前瞻性地将资源向高潜力节点倾斜,钱凯码头迅速崛起为南美西海岸的重要枢纽,阿布扎比等中东节点也正积极拓展大型海外仓业务。依托这些核心节点的串联,公司进一步扩大了对新兴市场货流的服务覆盖,并增强了港口、航运与物流资源之间的连接能力。
另一方面,全球供应链的演变也孕育着催化窗口。公司将积极捕捉苏伊士运河复苏机遇,强化沿线枢纽港的服务配套及揽货能力。中金公司认为,红海航线逐步恢复有望带动苏伊士沿线枢纽货源回流,钱凯等新项目完善干支线衔接,有望随业务爬坡释放增量。若亚欧航线逐步重回运河通道,有望带动沿线枢纽港的挂靠与业务需求,并与苏伊士码头新增产能形成配合,进一步发挥全球网络的协同效益。
在港航协同优势的持续释放下,公司的核心客户群贡献度进一步提升。受益于海洋联盟的深度协同,在九家重点控股码头口径下,前三季度中远海运集运与东方海外贡献的箱量分别同比增长8.0%和3.7%,长荣和达飞合计贡献的箱量增长8.0%,海洋联盟箱量占比由57.1%提升至60.2%。核心货源结构的持续稳固,为海外产能的后续释放奠定了坚实基础。
港航协同的价值还体现在航线导入与码头能力的相互促进。依托与集团双品牌船队及海洋联盟的业务联动,公司能够更有效地组织货源、完善干支线衔接,并通过稳定的航线服务提高新项目利用率。随着仓储、场站等延伸服务逐步完善,客户与港口之间的合作也有望进一步深化。国海证券亦指出,公司依托中远海运集团及海洋联盟,在航线引入、全球枢纽港布局及货源组织方面具备协同优势,稳健财务与港航协同有助于支持长期投资与股东回报。
海外业务的经营成果已在第三季度利润中得到积极体现。得益于海外码头利用率提升与定价改善,三季度单季海外码头利润实现同比增长超过一倍至2734万美元,贡献了当季码头利润增量的约六成,占总码头利润的比重回升至20%。
这一变化显示,海外业务正在从航线拓展和箱量增长,逐步向规模效益释放推进。随着钱凯等项目航线网络完善、货源持续导入及作业效率提高,现有产能仍有进一步释放空间。利用率提升能够让更多业务量分摊固定成本,从而增强经营利润的增长弹性。
随着规模效应释放,机构对其长期盈利弹性的预期正在升温。
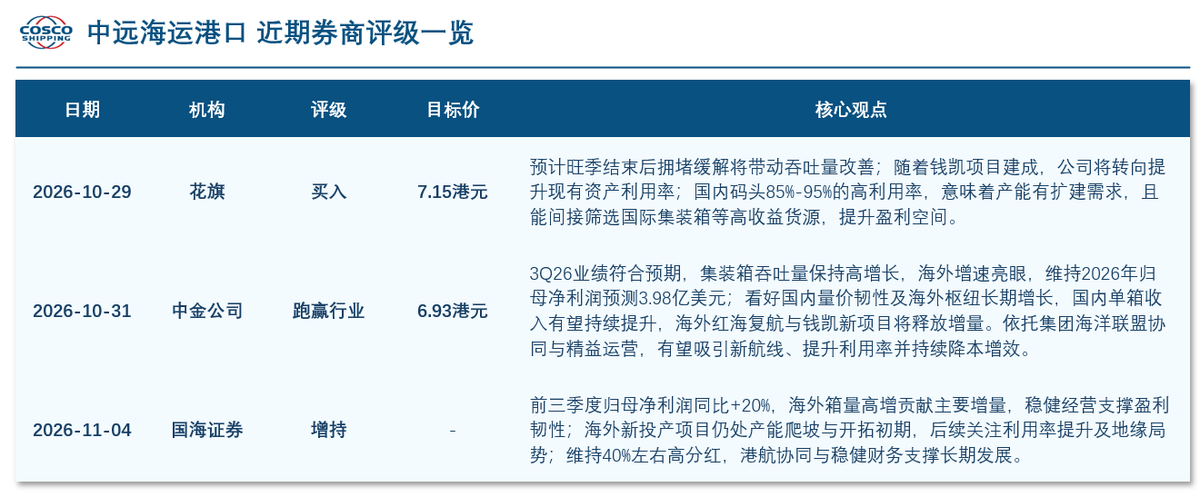
绩后最新研报显示,花旗将中远海运港口评级上调至“买入”;中金公司维持公司"跑赢行业"评级及盈利预测不变;国海证券维持“增持”评级。
其中,花旗将目标价由5.5港元大幅提至7.15港元,其核心逻辑在于预计旺季结束后拥堵缓解将带动吞吐量改善,且钱凯项目落地后公司将转向提升存量资产利用率。中金将目标价上调12.5%至6.93港元/股,预测目标价对应2026年、2027年市盈率分别为9.0倍和9.7倍,均将存量资产利用率提升、盈利增长和资本回报改善作为重要支撑。
随着现有资产产出提高,公司有望在保持资本配置效率的同时,推动经营现金流和净资产收益率改善。这也使市场对公司价值的判断,从吞吐量增长进一步延伸至盈利质量、现金创造能力及长期股东回报。
公司持续优化全球资产组合,也为这一过程提供支持。年内,公司完成晋江太平洋码头部分资产出售,并成功中标西班牙塔港多用途码头,在盘活存量资源的同时强化重点区域布局。通过资产组合调整与精益运营并举,公司能够将资金和管理资源更有效地配置到具有发展潜力的节点。
展望未来,中国码头持续创效、海外项目利用率提升以及供应链服务延伸,有望共同拓宽公司的盈利增长空间。叠加智慧港口方案复制推广、绿色运营能力提升和稳健财务支持,中远海运港口正将全球网络布局逐步转化为更高效的资产运营和更持续的价值创造,为长期股东回报夯实基础。