

 Foodaily每日食品
文:Eira Cui
来源:Foodaily每日食品(ID:foodaily)
封面图来源:地球果园
走进餐厅,看向那只饮料柜,很多消费者的感受是:怎么还是那几样——碳酸饮料、茶饮料、低浓度果汁…
有消费者忍不住吐槽:这对小孩子也太不友好了吧?配料表一大堆,营养成分为0,这真的对吗?
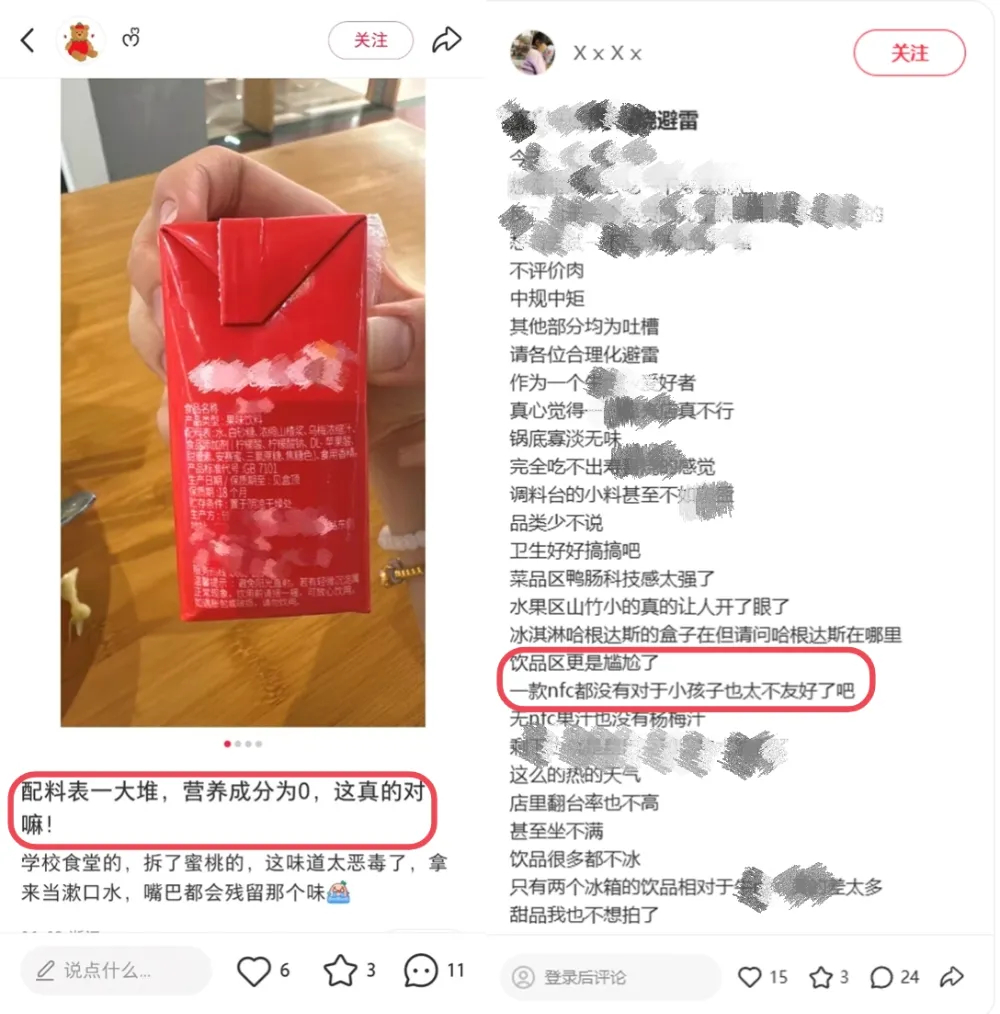
图片来源:小红书
反观超市、便利店的饮料货架,早已换了模样:配料表越来越短,成分越来越清晰、简单,“干净”“轻负担”成了新的关键词。
同样是喝一口,为什么零售端更新得这么快,到了餐厅,佐餐饮品却像隔了一代?佐餐饮品是否在发生一些变化,这些变化又藏着怎样的商业机会?
1. 从货架到餐桌:佐餐饮品为什么值得重做一遍?
“餐饮”二字,“餐”与“饮”从来密不可分。
饮品在餐桌上的角色,也远不止解渴——解辣、解腻、开胃、清口,它同时也在提升整顿饭的体验感与完整度。
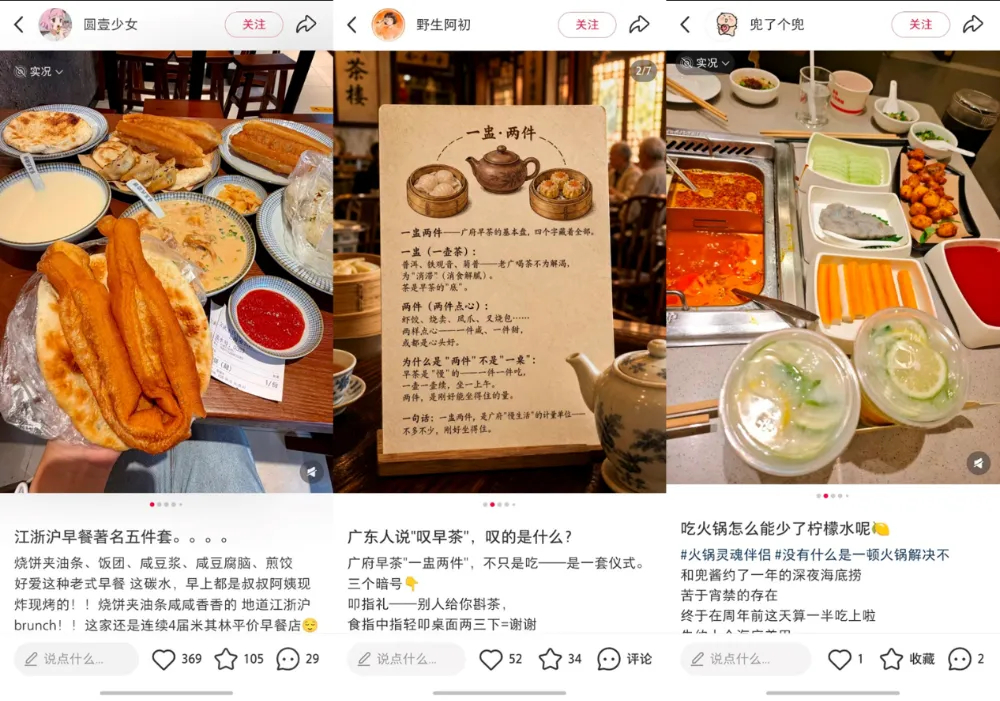
图片来源:小红书
对餐饮老板而言,它更是一门利润可观的生意:饮品销售额通常只占门店营收的15%–20%,却能贡献接近50%的利润,被不少餐饮老板视为“第二增长曲线”[1]。
但今天,这杯饮品正在被重新审视。69%的消费者选购食品时会优先考虑健康与营养属性,66%明确表示偏好真材实料、配料简单的产品[2]。看配料,正在从一小部分人的选择,变成一整代人的消费习惯。
零售端率先捕捉到了这种变化。叮咚买菜、天猫超市陆续开设“配料干净”专区。
截至2025年上半年,叮咚买菜带有“配料干净”标签的商品已超450个SKU,销售额近5亿元,同比增长21%[3]。奥乐齐甚至为“配料干净”推出了专门的自有品牌“好生活”系列。

图片来源:叮咚买菜、淘宝、奥乐齐
相比之下,餐饮渠道的升级明显滞后。红餐数据显示:45.5%的消费者认为现有佐餐饮品糖分或热量偏高,37.8%认为成分不够天然、添加剂多,另有21.2%觉得质感廉价、适配场景有限[4]。
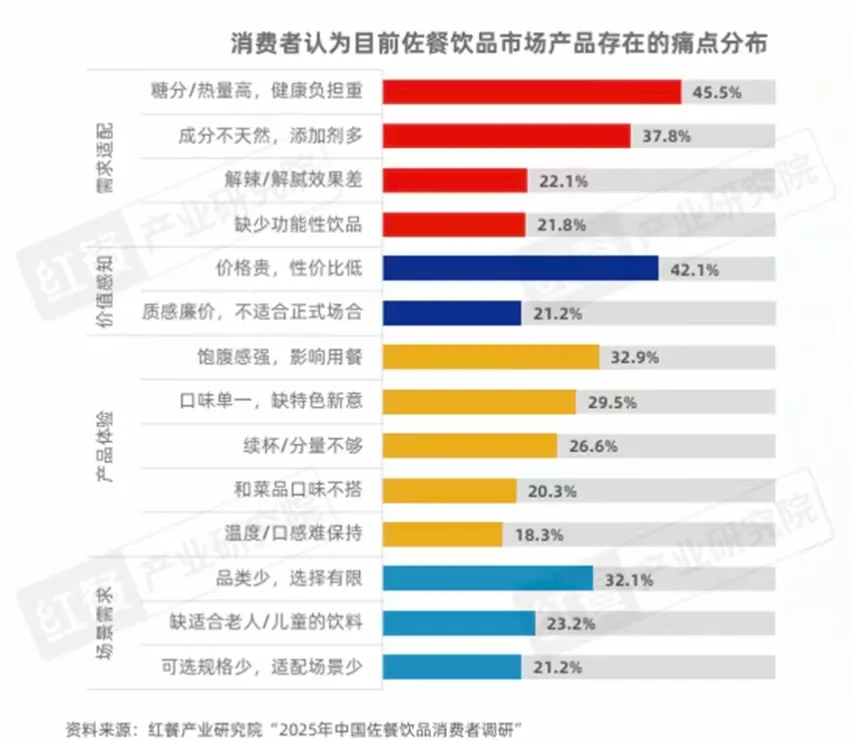
图片来源:《中国佐餐饮品消费趋势洞察报告2026》
消费者已经有了需求,但为什么佐餐饮品没有像零售饮品一样快速迭代?
乐源健康合伙人&高级副总裁郑同建认为,其根源在于:餐饮与零售遵循的本来就是两套产品逻辑。
零售渠道卖的是“产品”——能不能打成爆品、创新速度够不够快、在货架上是否足够抢眼,是第一优先级。
餐饮渠道卖的则是“经营解决方案”——供应是否稳定、经销商有没有利润、门店是否容易操作、库存和损耗是否可控、全国复制是否可行。它要的不是一次性的产品创新,而是一套能长期稳定运转的商业模型。
所以,餐饮饮品升级慢,不是门店不想换,而是市场上还没有真正适配餐饮场景的标准化产品。
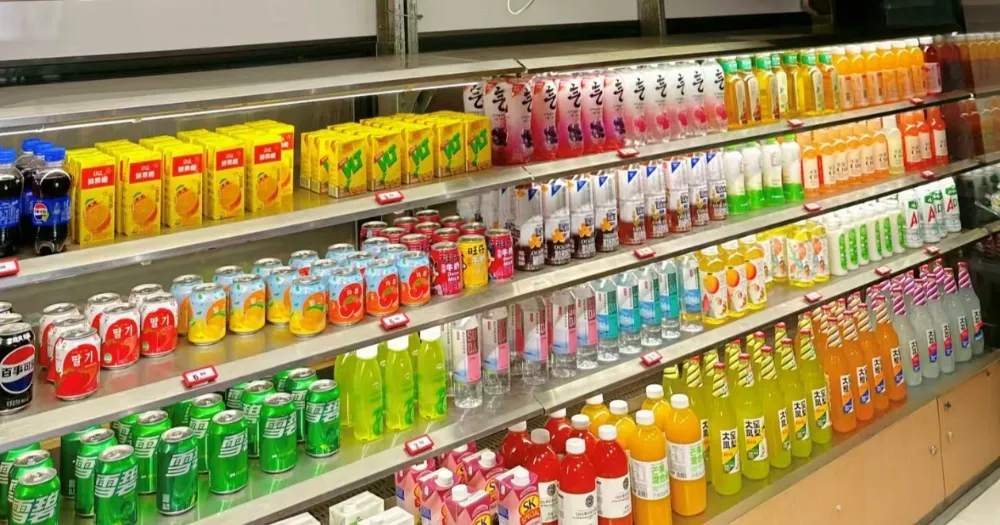
图片来源:小红书
那么,真正适配的那一款,应该长什么样?
从需求端看,至少要回答三个问题:
第一,配方能不能更简单?
餐饮消费场景下,消费者对饮品的决策时间很短。相比复杂的功能概念,一眼就能看懂的配料表,反而更容易建立品质感知。
第二,产品能不能真正适配餐桌?
一人食、双人餐、多人聚餐,对饮品的需求并不相同。规格、包装、容量甚至口味,都需要围绕餐桌人数和菜品场景重新设计,让饮品成为可以加购、套餐化、分享的经营单元。
第三,价值能不能被消费者直接感知?
健康不是一个只能写在配料表里的概念。如果消费者无法在购买和饮用的瞬间感知到差异,所谓“健康升级”就很难转化为真实的消费价值,更难进一步支撑门店溢价。
但方向明确,不等于生意成立。一款新产品要真正上桌,第一关要过的不是消费者,而是门店——仓储陈列、库存周转、出餐动线、终端价格管控、动销数据、日常损耗、客诉处理,每一道都是实打实的落地门槛。
今年6月,专注果汁行业28年、曾打造出多款果汁爆品的乐源健康提供了一个可验证的样本——地球果园,一个专为佐餐场景打造的100%果汁品牌,上市3个月动销率达60%。
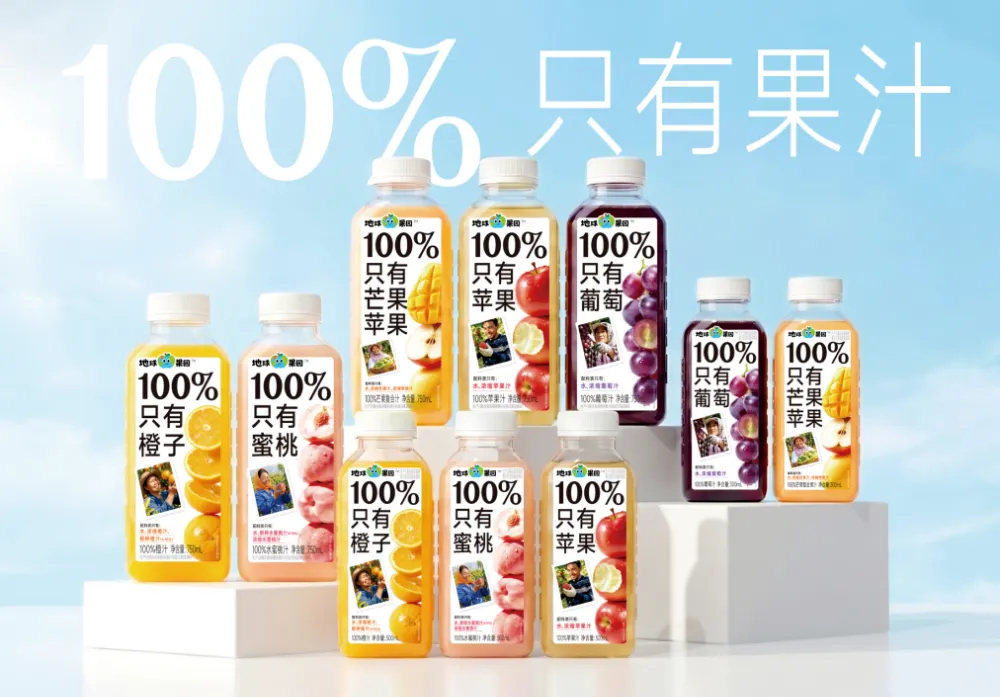
图片来源:地球果园
把它放回前面的行业逻辑中看,地球果园真正值得观察的,并不只是“100%果汁”这一个产品标签。更重要的是,它试图从餐饮的交付逻辑出发,把一款果汁重新设计了一遍:
一是直接把配料表放到正面——配料只有水和浓缩果汁,让“干净”这件事在餐桌上3秒内能被看懂;
二是根据餐桌人数设计规格——300ml对应一人食、750ml对应双人及多人聚餐、900ml对应宴席规格,让一瓶果汁可以作为饮品选项拉高客单价。
三是较好解决了餐饮门店的运营顾虑——果汁可常温保存9个月,降低门店的备货压力与库存损耗;专攻餐饮场景、线上不售卖,每瓶带可验证的物流批码,避免窜货;同时还会提供助销物料及品牌宣传支持,帮助门店把货卖出去。
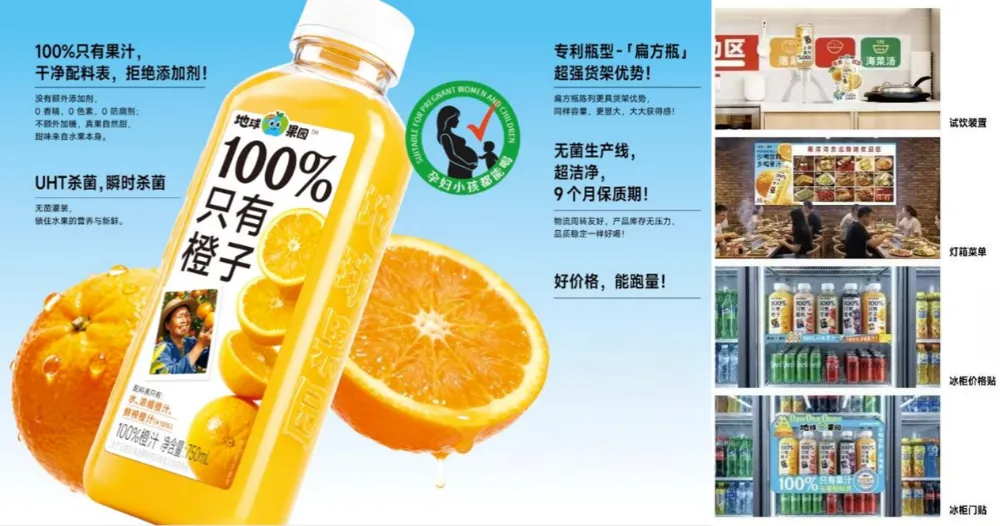
图片来源:地球果园
在Foodaily看来,地球果园不是直接把零售爆品换个场景卖,而是真正解决了门店愿不愿意卖、好不好动销、能不能赚钱这三个问题。
2. 100%果汁,早该卷进佐餐饮品里了!
前面分析了“为什么佐餐饮品需要升级”,下一个问题是:谁最有可能接住这轮升级?
茶饮、果汁、乳饮、植物蛋白饮……事实上,能够进入餐桌的饮品并不少。但从消费者认知、佐餐适配和产品标准化三个维度来看,100%果汁是一个值得重点关注的方向。
第一,它有足够的品类认知基础。
果汁是最传统、消费者认知最广的饮品品类之一。与“新鲜水果”的天然绑定,让它在消费者心智中自带“天然、健康”的直观印象,国民接受度极高——这一点几乎不需要再做市场教育。
第二,它与佐餐场景本身存在较强的适配性。
佐餐饮品首先要解决的,是吃饭过程中的真实需求。解腻、解辣、清口、开胃,是最基础的功能;而在消费升级之后,消费者又开始进一步关注健康、轻负担以及饮品本身的品质感。
果汁天然具备一定的场景延展空间。不同水果可以匹配不同菜品,也可以作为基底进行二次调饮,老人、小孩、孕妇都能喝,为餐饮门店留下充分的产品创新空间。
在欧美成熟市场,纯果汁在佐餐场景中的市占率早已超过50%(2024年数据)[5]。橙汁搭配煎蛋、培根,苹果汁、葡萄汁搭配牛排、烤肉,一杯果汁既是饮品,也是餐饮体验的一部分。
而在中餐消费语境下,果汁的选择率同样断层领先,甚至有消费者去餐厅吃饭会多点几瓶100%果汁带回家;在解腻解辣、健康轻负担、开胃促食欲三大核心佐餐需求中,果汁的综合覆盖率位居各品类首位。

图片来源:《中国佐餐饮品(非酒精类)消费趋势洞察报告2026》,小红书
餐饮端其实早已洞察到这个需求,以“新鲜”“现制”的鲜榨果汁形成独特的门店记忆。但受制于原料品质、采购、储存、人工处理等各个环节,鲜榨很难做成一门长久且可复制的生意。
预包装100%果汁则为这门生意提供了另一个解法——把“新鲜”“健康”从门店的后厨,搬进工厂的产线。
近些年,FC、NFC、HPP、冷压榨果汁轮番上场,果汁的加工工艺、配方与成本结构,在商超渠道被反复打磨。原料供应体系和柔性生产能力,已经相当成熟稳定,可以直接用于餐饮端口。
换句话说,果汁并不是一个需要从零开始建设供应链的新物种。真正需要验证的,是这些成熟的产业能力,能否进一步支撑餐饮渠道的规模化落地。
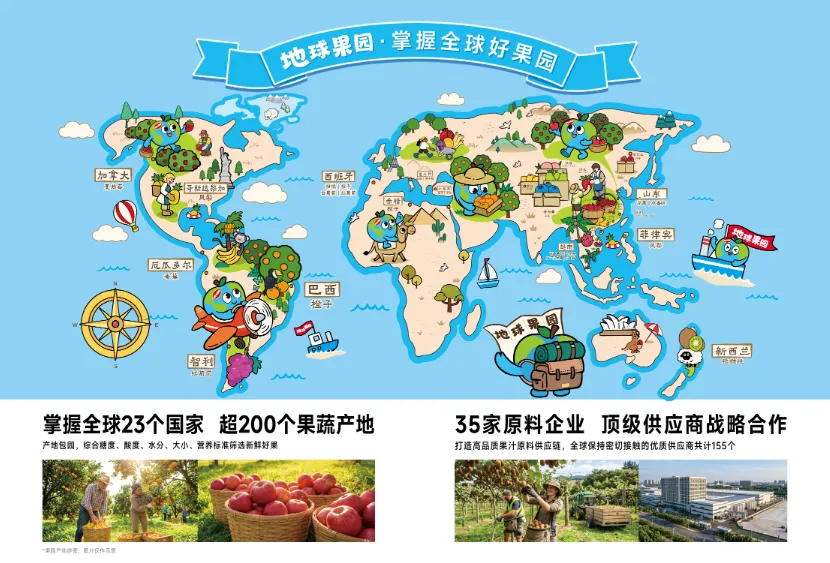
地球果园背后依托的是乐源28年积累起来的产业基础设施:覆盖23个国家、35家Top级核心供应商、300+果园的直采原料体系,以及长期服务永辉、盒马、大润发等大型零售渠道所形成的“信息共创—产品共创—柔性生产落地”机制。
图片来源:地球果园
乐源表示,迈入餐饮渠道,地球果园实际上是在做一次渠道反向创新:把零售端已经成熟的产品与供应链能力,重新按照餐饮渠道的经营需求进行组合。
当然,这并不意味着100%果汁就是佐餐饮品的唯一答案。茶饮、乳饮、植物蛋白饮……越来越多品类也都在涌入佐餐场景。
但100%果汁至少已经具备了几个重要的先发条件:消费者认知成熟、健康价值容易理解、佐餐场景适配性较强,同时又拥有成熟的工业化与供应链基础。
这也使它成为佐餐饮品升级过程中,一个值得率先被验证的品类。
3. 小结
从“餐厅卖什么就喝什么”到“吃这顿饭我该喝什么”,佐餐饮品市场正在把选择权还给消费者。
一旦选择权回到消费者手中,他们就会用新的标准重新审视餐桌上的饮料,餐饮渠道也开始呼唤全新的产品供给。
而100%果汁,正是目前一个值得被率先观察的样本。
参考资料:
[1]《中国佐餐饮品(非酒精类)消费趋势洞察报告2026》 | 红餐产业研究院
[2] 2026 年中国食品行业消费趋势报告 | 斯坦门茨顾问机构
[3] 为什么「低GI」一下就火了?伪需求还是真刚需?| 第一食品资讯
[4] 《中国佐餐饮品消费趋势洞察报告2026》:健康轻负担已成共识,佐餐饮品担当门店利润新引擎 | 红餐网
[5] 沙利文:2024年中国果汁市场洞察与实践白皮书 | 数局