

 港股研究社
2026年,港股AI公司明显多了起来。
港交所披露,2025年12月初至2026年5月底,AI价值链企业IPO募资达到979亿港元,约占同期港股新股募资总额的55%。
从大模型、算力芯片,到企业软件、医疗科技,越来越多AI公司开始进入港股视野。
一个市场要获得重新定价,首先需要新的优质资产。
过去市场谈港股科技,更多围绕少数互联网平台。如今,模型、芯片、企业软件和医疗AI开始同场出现,市场有了更完整的比较样本。而AI企业集中出现,至少说明港股的公司结构正在变化。
与此同时,新的问题也随之而来,AI公司少的时候,市场更容易讨论“是不是AI”,用稀缺性来贴标签。
AI公司多了以后,问题开始变成——同样顶着“AI”标签,这些AI公司到底该怎么比?
最近,动脉网做了一份“港股AI+大模型性价比TOP10”。榜单选取港股主板中直接提供AI模型、平台、行业应用以及AI计算产品的企业,再结合当前涨幅、年内最高涨幅和高点折让进行综合评分。
最终,智谱排在第一,德适-B位列第二,天数智芯、迅策、深演智能进入前五。
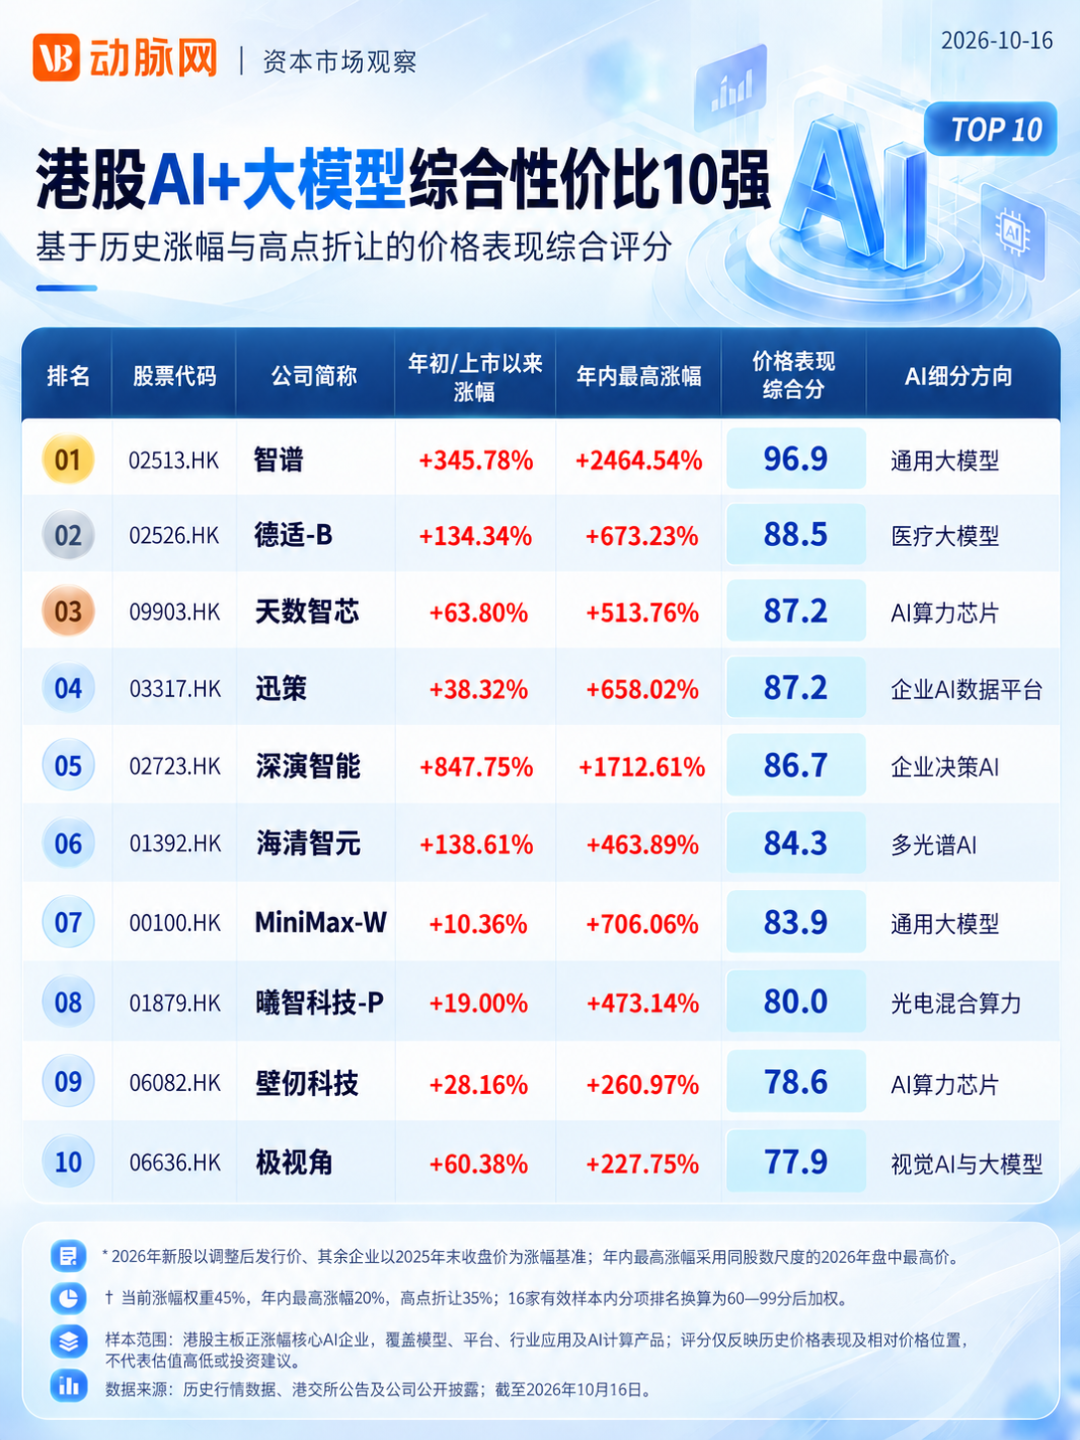
要看懂这份榜单,先要区分两件事:评分记录的是价格表现,市场真正定价的,却是企业未来能把什么能力变成收入。
具体来看,榜首智谱,是市场熟悉的一类资产。基础模型能力、Token消耗、API调用、开发者生态和企业客户,都有现成框架可供讨论。
模型能力越强、使用规模越大,服务收入和生态扩张就越容易被理解。这类公司排在前面,并不意外。
真正留下悬念的是德适:当芯片与算力仍是市场最熟悉的AI叙事,一家医疗影像公司为什么能跃居榜眼?
答案不在“医疗AI”所谓的稀缺标签。
理解德适,不能只用单款医疗软件的尺子,医疗影像从单点工具走向基座模型后,商业逻辑早就变了。
过去的医疗影像AI,多围绕单个病种、单项任务开发。换一个科室或临床问题,往往要重新收集、标注数据,重新训练模型。
这种模式能解决具体问题,但项目制色彩很重。产品数量增加,并不一定同步降低研发和交付成本。
基座模型改变的是复用方式。据公司招股书,德适的iMedImage®为通用型医疗影像基座模型,覆盖染色体、超声、CT、MRI等近百种临床影像模态,并支持分类、检测和分割等任务。
需要注意的是,“通用”并不是包办所有诊疗,而是让同一套底层能力可以跨影像、跨病种、跨任务迁移。新增产品不必每次从零开始。
医疗影像价值之所以容易被市场简单化理解,也是因为外界看到的往往是一款“诊断软件”,实际上,真正决定其价值上限的,是底层模型能否持续产出产品。
德适已经完成了第一步验证。基于iMedImage®开发的AI AutoVision®取得三类医疗器械注册证。医疗AI的门槛也由此进入定价阶段。专业数据、临床验证和监管审批拉长了落地周期,却也提高了同类产品的复制难度。
第二步,是把一次产品化变成可重复的生产过程。
基于iMedImage®,德适通过iMedMaaS™提供模型训练和部署流程,iMedLoop™继续连接标注、评测、发布与应用反馈。医院可以基于自身数据开发模型,德适则在同一底座上承接不同项目。
如果这套体系能够持续运行,德适交付的就是一套医疗影像模型的生产和交付能力。
排名答案也由此变得清楚。
德适排在前面,不只是因为已有获批产品,更因为产品背后还连接着可复用的底座,以及继续向更多病种、科室和任务扩展的交付路径。
不过,榜单排名只是某一观察期内的价格结果,并不能替代经营兑现。如果产品获批、模型部署和客户付费能够连续发生,榜单里的高分才会从阶段性价格表现,变成更扎实的经营结果。
当然,更重要的是,被重新认识的,不只是德适,还有医疗影像从单点产品走向通用底座后的规模化可能。
AI公司的生意,开始变得不一样了。
再回头看这份榜单,提供的不只是AI公司的市场横截面。
过去市场对港股的质疑,部分来自新经济资产供给不足。如今,模型、芯片、企业服务、AI制药和医疗影像陆续出现,港股正在承接更完整的一轮AI产业变化。
但,资产多了,标签会失效,比较会变细。技术之外,收入结构、交付能力、监管门槛和产品化效率,都会进入定价。
AI产业发展到今天,技术底座还在进步,但行业竞争已经开始往下一层走:AI究竟进入了什么场景,又能沉淀出什么产品和能力。
从企业服务、工业制造,到AI制药和医疗影像,答案正在变得越来越具体。
来源:港股研究社