

 Foodaily每日食品
文:Zadie Zhou
来源:Foodaily每日食品(ID:foodaily)
封面图来源:AI生成
“每三个展位,就有一个在推蛋白”。
10月9日,北美便利店风向标 NACS Show在拉斯维加斯落幕。作为决定北美超15万家便利店货架走向的顶级展会,今年的NACS释放出一个强烈信号:蛋白质正从健身房小众补剂,全面杀进便利店黄金货架。
这种变化背后,其实是消费者吃得越来越健康,而传统零食却越来越卖不动了。
一方面,补充蛋白成为大众刚需。Circana报告显示,48%的美国成年人希望增加蛋白质摄入,美国人以零食替代正餐的情况也在增加。同时,GLP-1 在美国成年人中的使用率,已从一年前的4.8%升至8.5%,进一步放大了这一刚需。
在NACS展上,多家企业也主动谈及这类药物对食品饮料消费的冲击。Lifeway指出,GLP-1 使用者的食欲和进食量双双下降,意味着要在更少的食量里摄取足够的营养;而减重过程伴随的肌肉流失,更让“保肌”成为刚需,蛋白质由此成了这类人群最在意的事。
另一方面,传统零食品类也在承受巨大压力:薯片、饼干、含糖饮料这类高热量的大包装零食正逐渐被大家冷落,NACS自有的零售监测数据显示,今年上半年咸味零食品类的销售额同比下降了11.5%,毛利额下降8.7%。
既然大家吃得少了、挑剔了,巨头们就顺水推舟:把分量做小、把蛋白加够,既能卖出更高价格,又能让大家心甘情愿买单。
面对这场货架变革,美国的食饮巨头究竟在关注什么样的蛋白创新方向,它们又各怀怎样的战术与布局?
1. “高蛋白”成NACS展重头戏,巨头们的“蛋白”版图持续扩张
1. “超滤奶”依旧是可口可乐蛋白战略的中心
本次展会上,可口可乐在蛋白质饮料领域重点展出了Fairlife Core Power高蛋白奶昔系列,并宣布推出香蕉和草莓两种新口味。
其中,香蕉口味将于2027年1月上市,提供26克和42克两种蛋白质规格,这也是该品牌近十年来推出的首款新口味;草莓口味则将推出26克规格。
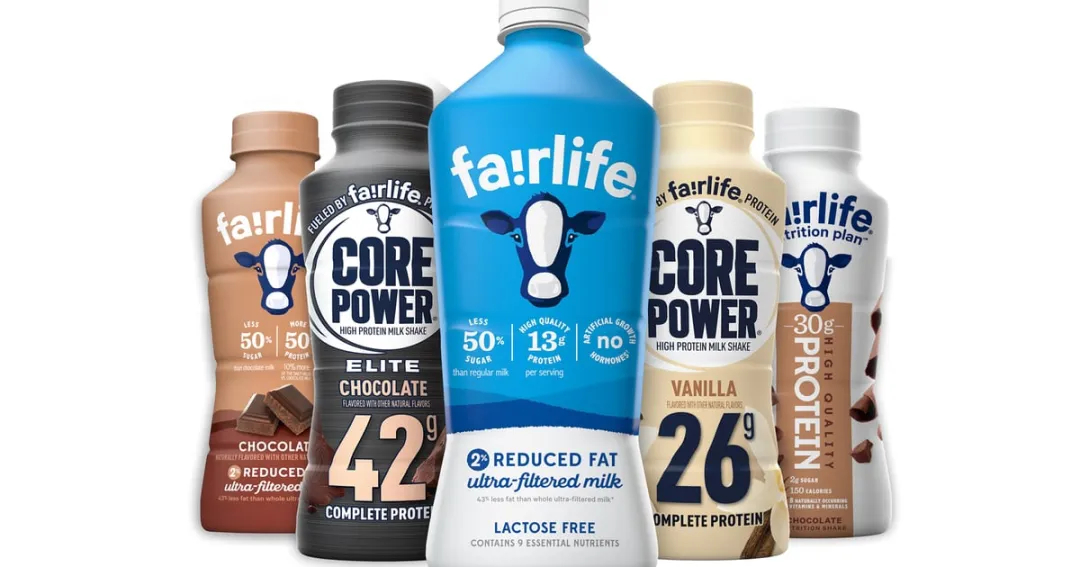
图片来源:farmprogress
这一新品布局,建立在Fairlife的强劲增长之上。Fairlife是可口可乐于2012年推出的高端乳品品牌,主打“超滤奶”,目前品牌零售额已接近40亿美元(约268亿元),并继续保持两位数增长率。
其旗下Fairlife超滤牛奶和Core Power高蛋白奶昔两条产品线,均已成长为可口可乐的10亿美元品牌。正因如此,可口可乐继续将“超滤奶”置于蛋白战略的中心。
今年年初,可口可乐新任CEO表示,GLP-1药物使用者会转向低热量或零热量饮料,而Fairlife和Core Power在这一浪潮下仍将是具有增长动力的品牌[1]。
同时,可口可乐今年还将继续布局“超滤奶”工厂建设,以解决产能跟不上的问题[2]。从推新到扩产,可口可乐正用实际行动表明“蛋白”赛道的重要性。
2. 百事“全场景”布局,零食、饮料两手抓
在百事的展台上,蛋白创新并没有局限于单一爆款,而是通过旗下多个品牌,将蛋白拓展至不同品类和消费场景。
先看零食,百事正尝试将蛋白融入消费者熟悉的休闲食品。多力多滋推出高蛋白玉米片,桂格布局蛋白米脆片,主打非油炸玉米脆片的PopCorners推出高蛋白系列,百事还推出了全新蛋白牛肉棒品牌Good Warrior。
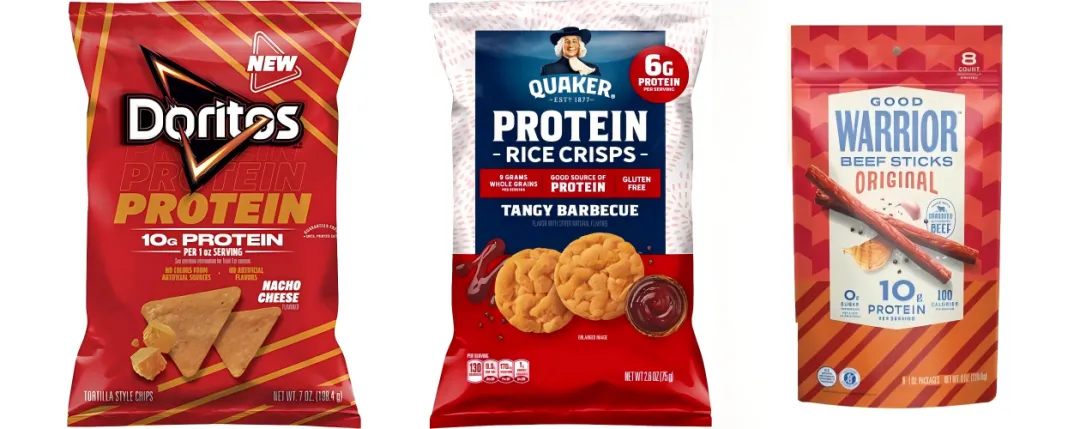
图片来源:多力多滋、规格、Good Warrior
再看饮料,百事的布局从运动营养、日常补水延伸至晨间咖啡,覆盖不同饮用场景。
主打运动补水的功能性饮料品牌Propel推出Propel Clear Protein,以冲调型粉剂结合蛋白补充、膳食纤维与电解质;针对晨间消费,百事与星巴克的北美咖啡合作体系推出高蛋白即饮咖啡。
在运动营养领域,即饮蛋白奶昔品牌Muscle Milk则通过配方升级提升竞争力。新配方砍掉近50%的配料,去除人工甜味剂、人工香料和人工色素,并将蛋白质来源彻底更换为超滤奶,使口感更丝滑清爽。
百事公司高管透露,Muscle Milk在2025年的增长有所放缓,面临可口可乐旗下Fairlife Core Power等产品的竞争。百事希望通过配方和产品体验的改善,重新提升其市场竞争力[3]。
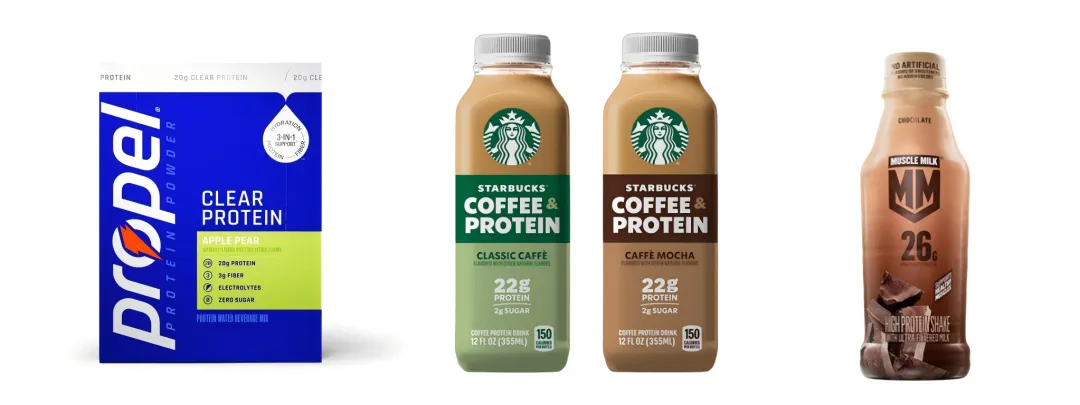
图片来源:Propel、星巴克、Muscle Milk
百事的全品类布局背后,是对蛋白消费方式变化的判断。百事全球首席科学官曾指出,蛋白质摄入不只要关注摄入量,也要考虑摄入时间和蛋白质类型。
因此,百事试图通过不同品类和产品形态,让蛋白融入消费者一天中的不同饮食时刻。
3. 玛氏首次试水饼干招牌,扩大高蛋白“零食”版图
玛氏展台的最大看点是旗下经典零食品牌Cheez-It,最新发布的高蛋白版本,已于本月全国铺货。
这是玛氏第一次把蛋白功能点直接加到旗下超大体量饼干品牌上,而不是只靠收购的独立健康品牌出战。
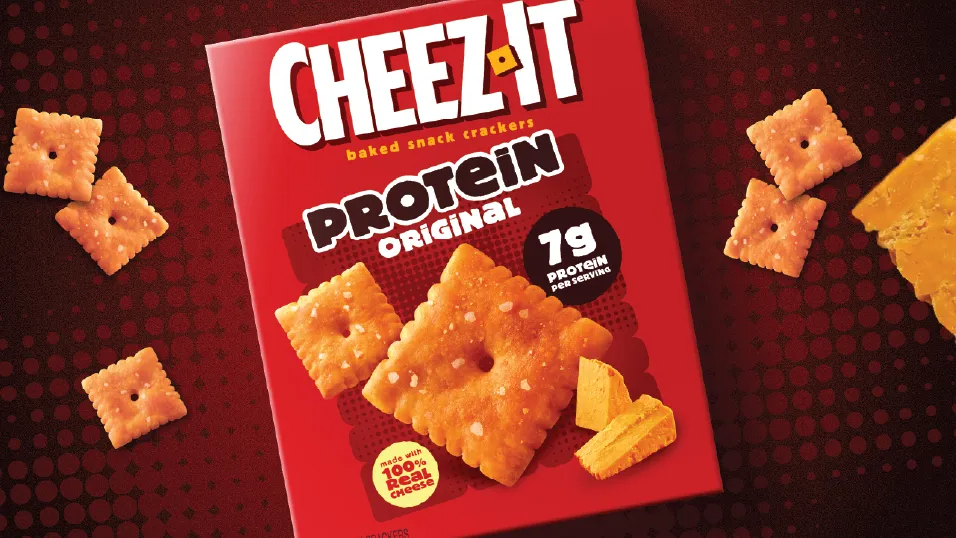
图片来源:NACS
玛氏零食业务高管在展会直言“蛋白质无处不在”,并援引Circana《2026 美国人饮食模式报告》——48%的成年人想在日常饮食中增加蛋白质,较一年前上升7个百分点。
他明确表示:玛氏会紧盯Cheez-It Protein的销售表现,再决定是否把蛋白化复制到其它品牌;同时也在关注纤维、肌酸等下一波健康趋势。
把时间轴拉长看,玛氏过去5—6年其实已经通过收购和控股,悄悄搭起了自己的蛋白版图。
其中最关键的是2025以359亿美元吞下Kellanova,该交易把RXBAR蛋白棒、品客、Cheez-It等一并收入囊中,使玛氏跃居全球第三大零食巨头,RXBAR的加入也让玛氏第一次在蛋白棒赛道拥有规模化资产。
4. 魔爪高调回归蛋白赛道,用“超滤奶”一改往日口感
展会上,魔爪官宣了2027年新品规划,其中最受关注的便是蛋白奶昔新品Monster+Protein。这是魔爪自2017年停产Muscle Monster后,时隔约十年再度杀回即饮蛋白市场。
这款产品有几个看点:一是蛋白与咖啡因“二合一”,将蛋白质与品牌原有的能量心智结合,尝试打造兼具补充蛋白和提神功能的即饮产品。
二是用“超滤奶”做蛋白基底,从根源上优化口感。早年的Muscle Monster以及同类早期能量蛋白混合产品,多采用乳清或酪蛋白粉,容易带来颗粒感、干涩和微弱药味。
而超滤奶天然富含蛋白、口感丝滑浓厚,且可口可乐已在美国把“超滤奶=高蛋白、好口感”的认知做了多年铺垫,省去了教育成本。
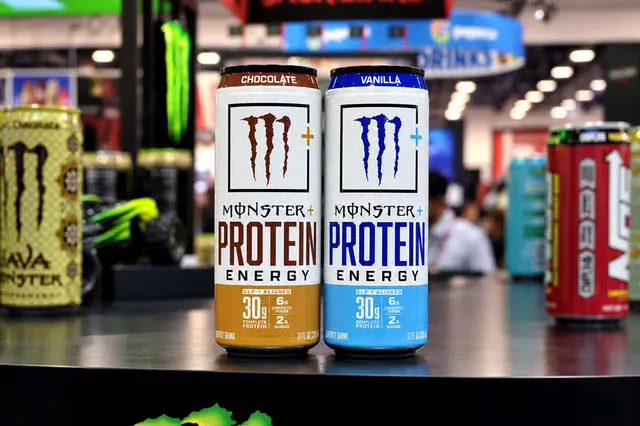
图片来源:STACK3D
除了巨头,众多新锐黑马也在加速切入高蛋白细分赛道。
比如欧洲第一大蛋白棒品牌Barebells,将高蛋白战场延伸到了饮料品类,展出了全新的透明高蛋白碳酸饮料线;在“垃圾食品”里找增量的Legendary Foods,则把高蛋白逐步扩展到甜甜圈、意面、薯片、肉桂卷等“罪恶零食”品类。
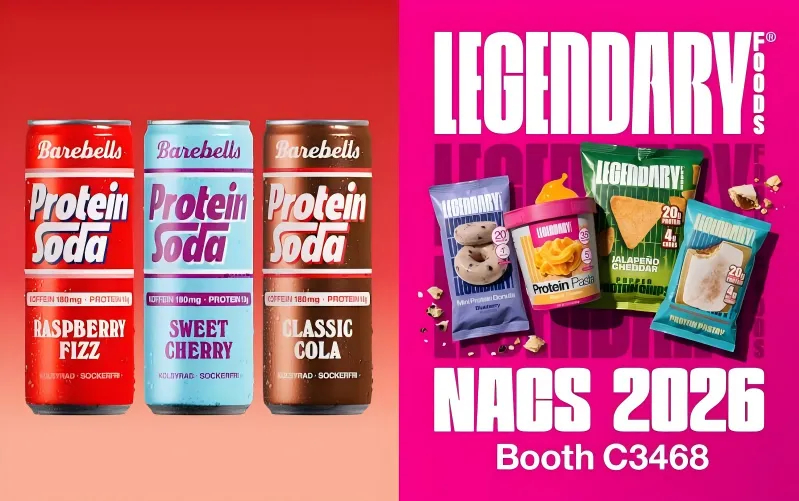
图片来源:Instagram、linkedin
从巨头布局到黑马并起,当下的北美高蛋白市场已不再是单一品类之争,而是一场涵盖气泡水、超滤奶、咸味脆片与烘焙甜点的全品类货架革命。
2. 小结
GLP-1热潮之下,北美蛋白赛道版图正在发生激烈变化,它正在改变美国乃至全球食品饮料行业的生产、营销和销售方式。
相比之下,中国蛋白赛道的创新仍处于起步阶段,但变化已经发生。今年率先升温的“液体蛋白”,或许正是这场产业变革的第一声发令枪。
乳企已经集体“亮牌”。传统液奶下滑倒逼转型,四大乳企在2026年密集布局蛋白赛道:伊利宣布Puritime透明蛋白水正式量产;蒙牛发布分离乳清蛋白水;飞鹤与康比特达成战略合作,推出自有蛋白原料品牌“智纯”,并积极布局乳蛋白产业链延伸;光明则获得透明蛋白电解质运动饮料相关发明专利。
与此同时,专业运动营养品牌迈胜完成近亿元A+轮融资,进一步释放出赛道升温的信号。
现制茶饮品牌和渠道正在加速市场教育,星巴克推出高蛋白咖啡,瑞幸布局高蛋白酸奶,正尝试将蛋白质融入更高频、更日常的消费场景。
当然,中国与北美的市场驱动力并不相同,但蛋白质正从传统的营养补充需求,走向更广泛的食品创新机会。政策层面的持续关注、产业端的密集布局,以及消费场景的不断拓展,都在为这一趋势积蓄势能。
就像玛氏高管所言,未来,蛋白可能真的无处不在。